

Chủ sở hữu hưởng lợi của doanh nghiệp là gì là vấn đề doanh nghiệp cần hiểu đúng khi đăng ký thành lập hoặc cập nhật thông tin đăng ký kinh doanh. Đây không chỉ là người đứng tên góp vốn, mà là cá nhân trực tiếp hoặc gián tiếp sở hữu, kiểm soát cuối cùng trên thực tế đối với doanh nghiệp. Trong bài viết dưới đây, Kế Toán Lạc Việt sẽ làm rõ khái niệm, tiêu chí xác định, cách kê khai và những lưu ý theo quy định đang áp dụng.
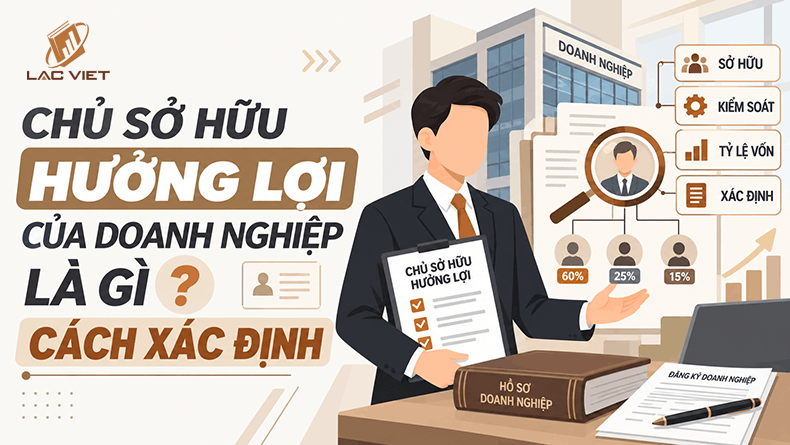
Chủ sở hữu hưởng lợi của doanh nghiệp là gì?
Theo Luật Doanh nghiệp được sửa đổi năm 2025, chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân là cá nhân có quyền sở hữu trên thực tế vốn điều lệ hoặc có quyền chi phối đối với doanh nghiệp. Quy định loại trừ cá nhân đại diện cho vốn nhà nước trong doanh nghiệp theo trường hợp pháp luật quy định.
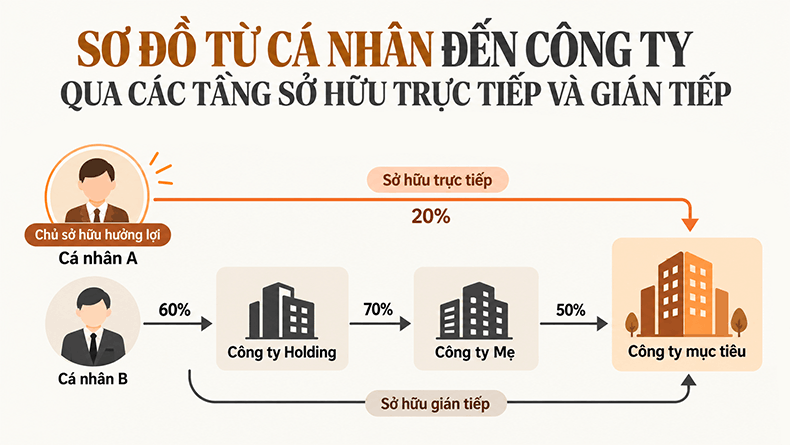
Từ ngày 23/7/2026, Nghị định 296/2026/NĐ-CP làm rõ hơn rằng chủ sở hữu hưởng lợi có thể là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp. Điểm quan trọng là người này không nhất thiết phải trực tiếp đứng tên phần vốn hoặc cổ phần trên hồ sơ doanh nghiệp.
Nói ngắn gọn, cần nhìn đến cá nhân cuối cùng thực sự sở hữu hoặc kiểm soát doanh nghiệp, thay vì chỉ nhìn người hoặc tổ chức đứng tên trên giấy tờ.
3 Bước xác định chủ sở hữu hưởng lợi của doanh nghiệp
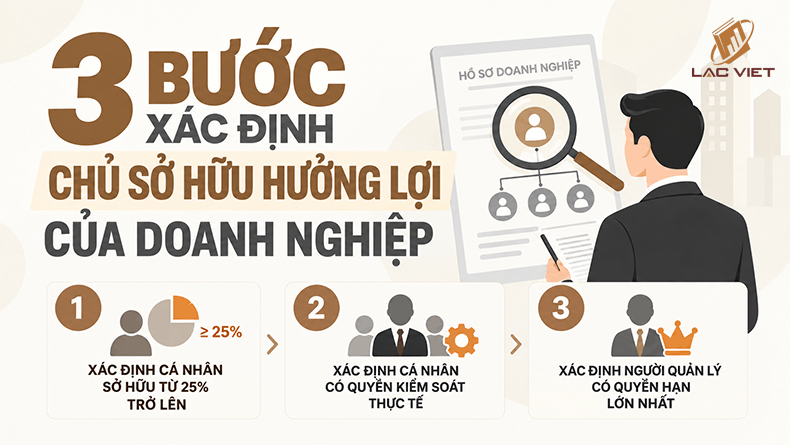
Theo Điều 17 Nghị định 168/2025/NĐ-CP đã được sửa đổi bởi Nghị định 296/2026/NĐ-CP, việc xác định chủ sở hữu hưởng lợi được thực hiện theo thứ tự từ quyền sở hữu, quyền kiểm soát thực tế đến người quản lý có quyền hạn lớn nhất.
Bước 1: Xác định cá nhân sở hữu từ 25% trở lên
Một cá nhân được xác định là chủ sở hữu hưởng lợi nếu trực tiếp, gián tiếp hoặc vừa trực tiếp vừa gián tiếp sở hữu:
- Từ 25% vốn điều lệ trở lên; hoặc
- Từ 25% tổng số cổ phần có quyền biểu quyết trở lên.
Sở hữu gián tiếp là trường hợp cá nhân nắm tỷ lệ nêu trên thông qua tổ chức hoặc thỏa thuận pháp lý khác.
Quy định hiện hành còn mở rộng cách xác định trong 2 trường hợp đáng chú ý. Nếu một nhóm cá nhân có quan hệ gia đình theo Luật Doanh nghiệp hoặc có hợp đồng cùng nhau sở hữu từ 25% trở lên, các cá nhân trong nhóm được xác định là chủ sở hữu hưởng lợi. Riêng công ty hợp danh, tất cả thành viên hợp danh đều là chủ sở hữu hưởng lợi, không phụ thuộc tỷ lệ góp vốn hoặc quyền biểu quyết.
Ví dụ: Công ty A có cá nhân X trực tiếp sở hữu 30% vốn điều lệ. X là chủ sở hữu hưởng lợi theo tiêu chí sở hữu. Nếu X sở hữu 80% công ty B và thông qua B kiểm soát phần vốn đủ ngưỡng tại A, doanh nghiệp phải tiếp tục rà soát cấu trúc sở hữu để xác định quyền sở hữu gián tiếp thực tế.
Bước 2: Xác định cá nhân có quyền kiểm soát thực tế
Nếu không có cá nhân đáp ứng tiêu chí sở hữu ở bước 1, hoặc có căn cứ cho thấy cá nhân được xác định theo tỷ lệ sở hữu không phải người hưởng lợi thực tế, doanh nghiệp phải xem xét quyền kiểm soát.
Một cá nhân có thể được xác định là chủ sở hữu hưởng lợi nếu trên thực tế hoặc theo phương thức hợp pháp có quyền chi phối một hoặc nhiều vấn đề như:
- Bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc toàn bộ thành viên cơ quan quản lý, Chủ tịch Hội đồng quản trị, Chủ tịch Hội đồng thành viên, Giám đốc hoặc Tổng giám đốc;
- Sửa đổi, bổ sung điều lệ;
- Thay đổi cơ cấu tổ chức;
- Quyết định chính sách tài chính, đầu tư hoặc hoạt động của doanh nghiệp;
- Quyết định tổ chức lại hoặc giải thể doanh nghiệp.
Điểm này giúp tránh trường hợp chỉ nhìn tỷ lệ vốn mà bỏ sót cá nhân thực sự có quyền quyết định cuối cùng.
Bước 3: Xác định người quản lý có quyền hạn lớn nhất
Nếu không xác định được cá nhân theo cả tiêu chí sở hữu và kiểm soát, doanh nghiệp xác định một cá nhân là người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt doanh nghiệp. Trường hợp cá nhân đại diện vốn nhà nước thuộc diện loại trừ thì không xác định theo tiêu chí này.
Có thể hiểu thứ tự rà soát như sau: Sở hữu từ 25% → kiểm soát thực tế → người quản lý có quyền hạn lớn nhất. Doanh nghiệp không nên bỏ qua các tầng sở hữu trung gian hoặc chỉ dựa vào danh sách thành viên, cổ đông hiện có.
Chủ sở hữu hưởng lợi có phải là người đại diện pháp luật không?
Không mặc nhiên. Người đại diện theo pháp luật có thể đồng thời là chủ sở hữu hưởng lợi nếu đáp ứng tiêu chí về sở hữu hoặc quyền kiểm soát thực tế, nhưng 2 khái niệm này không đồng nhất.
Ngược lại, một cá nhân không đứng tên là người đại diện theo pháp luật vẫn có thể là chủ sở hữu hưởng lợi nếu họ sở hữu gián tiếp đủ ngưỡng hoặc thực sự chi phối các quyết định quan trọng của doanh nghiệp.
Doanh nghiệp phải kê khai chủ sở hữu hưởng lợi khi nào?
Người thành lập doanh nghiệp và doanh nghiệp có trách nhiệm xác định chủ sở hữu hưởng lợi bằng cách rà soát từng cấp trong cơ cấu sở hữu cho đến cá nhân có quyền sở hữu hoặc quyền kiểm soát cuối cùng. Việc kê khai được thực hiện theo thứ tự tương ứng với 3 bước nêu trên.
Đối với doanh nghiệp đăng ký thành lập mới, hồ sơ đăng ký của các loại hình có tư cách pháp nhân phải có danh sách chủ sở hữu hưởng lợi nếu có. Hiện biểu mẫu áp dụng là Mẫu số 10 theo Thông tư 121/2026/TT-BTC; Cổng thông tin quốc gia về đăng ký doanh nghiệp cũng đang hướng dẫn sử dụng mẫu này.
Doanh nghiệp thành lập trước ngày 1/7/2025 thực hiện bổ sung thông tin chủ sở hữu hưởng lợi khi làm thủ tục đăng ký thay đổi hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất, trừ trường hợp chủ động bổ sung sớm hơn.
Khi thông tin chủ sở hữu hưởng lợi hoặc tỷ lệ sở hữu đã kê khai thay đổi, doanh nghiệp phải thông báo với Cơ quan đăng ký kinh doanh cấp tỉnh trong thời hạn 10 ngày kể từ ngày có thay đổi. Hồ sơ gồm thông báo thay đổi nội dung đăng ký doanh nghiệp và danh sách chủ sở hữu hưởng lợi.
Nếu doanh nghiệp đang chuẩn bị hồ sơ thành lập, có thể tham khảo thêm thủ tục đăng ký giấy phép kinh doanh và dịch vụ thành lập công ty của Kế Toán Lạc Việt.
Cần kê khai những thông tin nào?
Danh sách chủ sở hữu hưởng lợi phải thể hiện các thông tin chủ yếu như họ tên, ngày tháng năm sinh, quốc tịch, dân tộc, giới tính, địa chỉ liên lạc, tỷ lệ sở hữu hoặc quyền chi phối và thông tin giấy tờ pháp lý của cá nhân. Nội dung này được bổ sung vào Luật Doanh nghiệp từ năm 2025.
Trước khi điền Mẫu số 10, doanh nghiệp nên chuẩn bị sơ đồ sở hữu đến cấp cá nhân cuối cùng, đối chiếu tỷ lệ vốn/cổ phần và rà soát các thỏa thuận có thể tạo quyền kiểm soát. Với cấu trúc có nhiều công ty trung gian hoặc chủ sở hữu nước ngoài, bước rà soát này đặc biệt quan trọng để tránh kê khai thiếu người.
Không kê khai chủ sở hữu hưởng lợi có bị xử phạt không?
Có. Theo quy định xử phạt có hiệu lực từ ngày 21/7/2026, hành vi không kê khai thông tin chủ sở hữu hưởng lợi tại thời điểm đăng ký thành lập doanh nghiệp có thể bị phạt từ 50 triệu đến 100 triệu đồng và bị buộc bổ sung thông tin.
Đối với doanh nghiệp thành lập trước ngày 1/7/2025, việc không bổ sung thông tin tại lần đăng ký hoặc thông báo thay đổi gần nhất cũng có thể bị xử phạt theo mức tương ứng của hành vi vi phạm.
Do đó, doanh nghiệp nên rà soát chủ sở hữu hưởng lợi như một phần của quy trình pháp lý khi thành lập hoặc thay đổi đăng ký doanh nghiệp, thay vì chờ đến khi hồ sơ bị yêu cầu bổ sung.
4 Lưu ý khi xác định chủ sở hữu hưởng lợi
- Không chỉ nhìn người đứng tên: Cần truy đến cá nhân sở hữu hoặc kiểm soát cuối cùng.
- Không chỉ nhìn tỷ lệ vốn: Khi không xác định được theo ngưỡng 25%, phải tiếp tục kiểm tra quyền kiểm soát thực tế.
- Rà soát cả sở hữu gián tiếp và nhóm liên quan: Cấu trúc qua tổ chức trung gian, quan hệ gia đình hoặc hợp đồng cùng sở hữu có thể làm phát sinh chủ sở hữu hưởng lợi.
- Dùng biểu mẫu hiện hành: Từ ngày 21/8/2026, Mẫu số 10 theo Thông tư 121/2026/TT-BTC là biểu mẫu đang áp dụng.
Căn cứ quan trọng để đối chiếu tiêu chí hiện hành là Nghị định 296/2026/NĐ-CP trên Cổng Thông tin điện tử Chính phủ.
Một số câu hỏi thường gặp về chủ sở hữu hưởng lợi
1. Chủ sở hữu hưởng lợi có bắt buộc phải là cá nhân không?
Có. Quy định hiện hành xác định chủ sở hữu hưởng lợi là một hoặc nhiều cá nhân. Nếu phần vốn đứng tên một tổ chức, doanh nghiệp phải tiếp tục rà soát qua tổ chức đó để tìm cá nhân sở hữu hoặc kiểm soát cuối cùng.
2. Sở hữu dưới 25% có thể là chủ sở hữu hưởng lợi không?
Có thể. Nếu không đáp ứng ngưỡng sở hữu nhưng cá nhân có quyền kiểm soát cuối cùng trên thực tế đối với doanh nghiệp, người đó vẫn có thể được xác định là chủ sở hữu hưởng lợi theo tiêu chí kiểm soát.
3. Công ty hợp danh xác định chủ sở hữu hưởng lợi thế nào?
Theo quy định từ ngày 23/7/2026, tất cả thành viên hợp danh được xác định là chủ sở hữu hưởng lợi, không phụ thuộc tỷ lệ góp vốn điều lệ hoặc quyền biểu quyết tại doanh nghiệp.
4. Thay đổi chủ sở hữu hưởng lợi phải thông báo trong bao lâu?
Doanh nghiệp phải thông báo trong thời hạn 10 ngày kể từ ngày có thay đổi thông tin chủ sở hữu hưởng lợi hoặc tỷ lệ sở hữu đã kê khai.
Hiểu đúng chủ sở hữu hưởng lợi của doanh nghiệp là gì giúp doanh nghiệp xác định đúng cá nhân thực sự sở hữu hoặc kiểm soát cuối cùng, đặc biệt khi có nhiều tầng góp vốn hoặc thỏa thuận chi phối. Theo quy định hiện hành, cần rà soát lần lượt tiêu chí sở hữu từ 25%, quyền kiểm soát thực tế và cuối cùng là người quản lý có quyền hạn lớn nhất nếu chưa xác định được cá nhân phù hợp.
Nếu cần hỗ trợ rà soát cơ cấu sở hữu hoặc chuẩn bị hồ sơ đăng ký, thay đổi doanh nghiệp, bạn có thể liên hệ Kế Toán Lạc Việt qua hotline 0931 398 798 để được trao đổi theo hồ sơ thực tế.